Recueil DDA : les exigences, article par article
Cette page liste les obligations d'un distributeur d'assurance, courtier compris, pour le recueil des exigences et besoins du client et le conseil qui en découle. Une ligne par article. Chaque article renvoie à son texte sur Légifrance.
- Vérifié sur Légifrance le 13 novembre 2026, version en vigueur à cette date.
- Colonne « Preuve » : ce que le texte impose. Une ligne qui commence par « Pratique » décrit ce qu'un cabinet garde pour le démontrer ; le texte ne l'impose pas mot pour mot.
- Aucun des articles DDA ci-dessous ne fixe de durée de conservation. Les durées fixées par d'autres textes sont dans le second tableau, avec ce qu'elles couvrent.
- Cette page ne remplace pas un avis juridique.
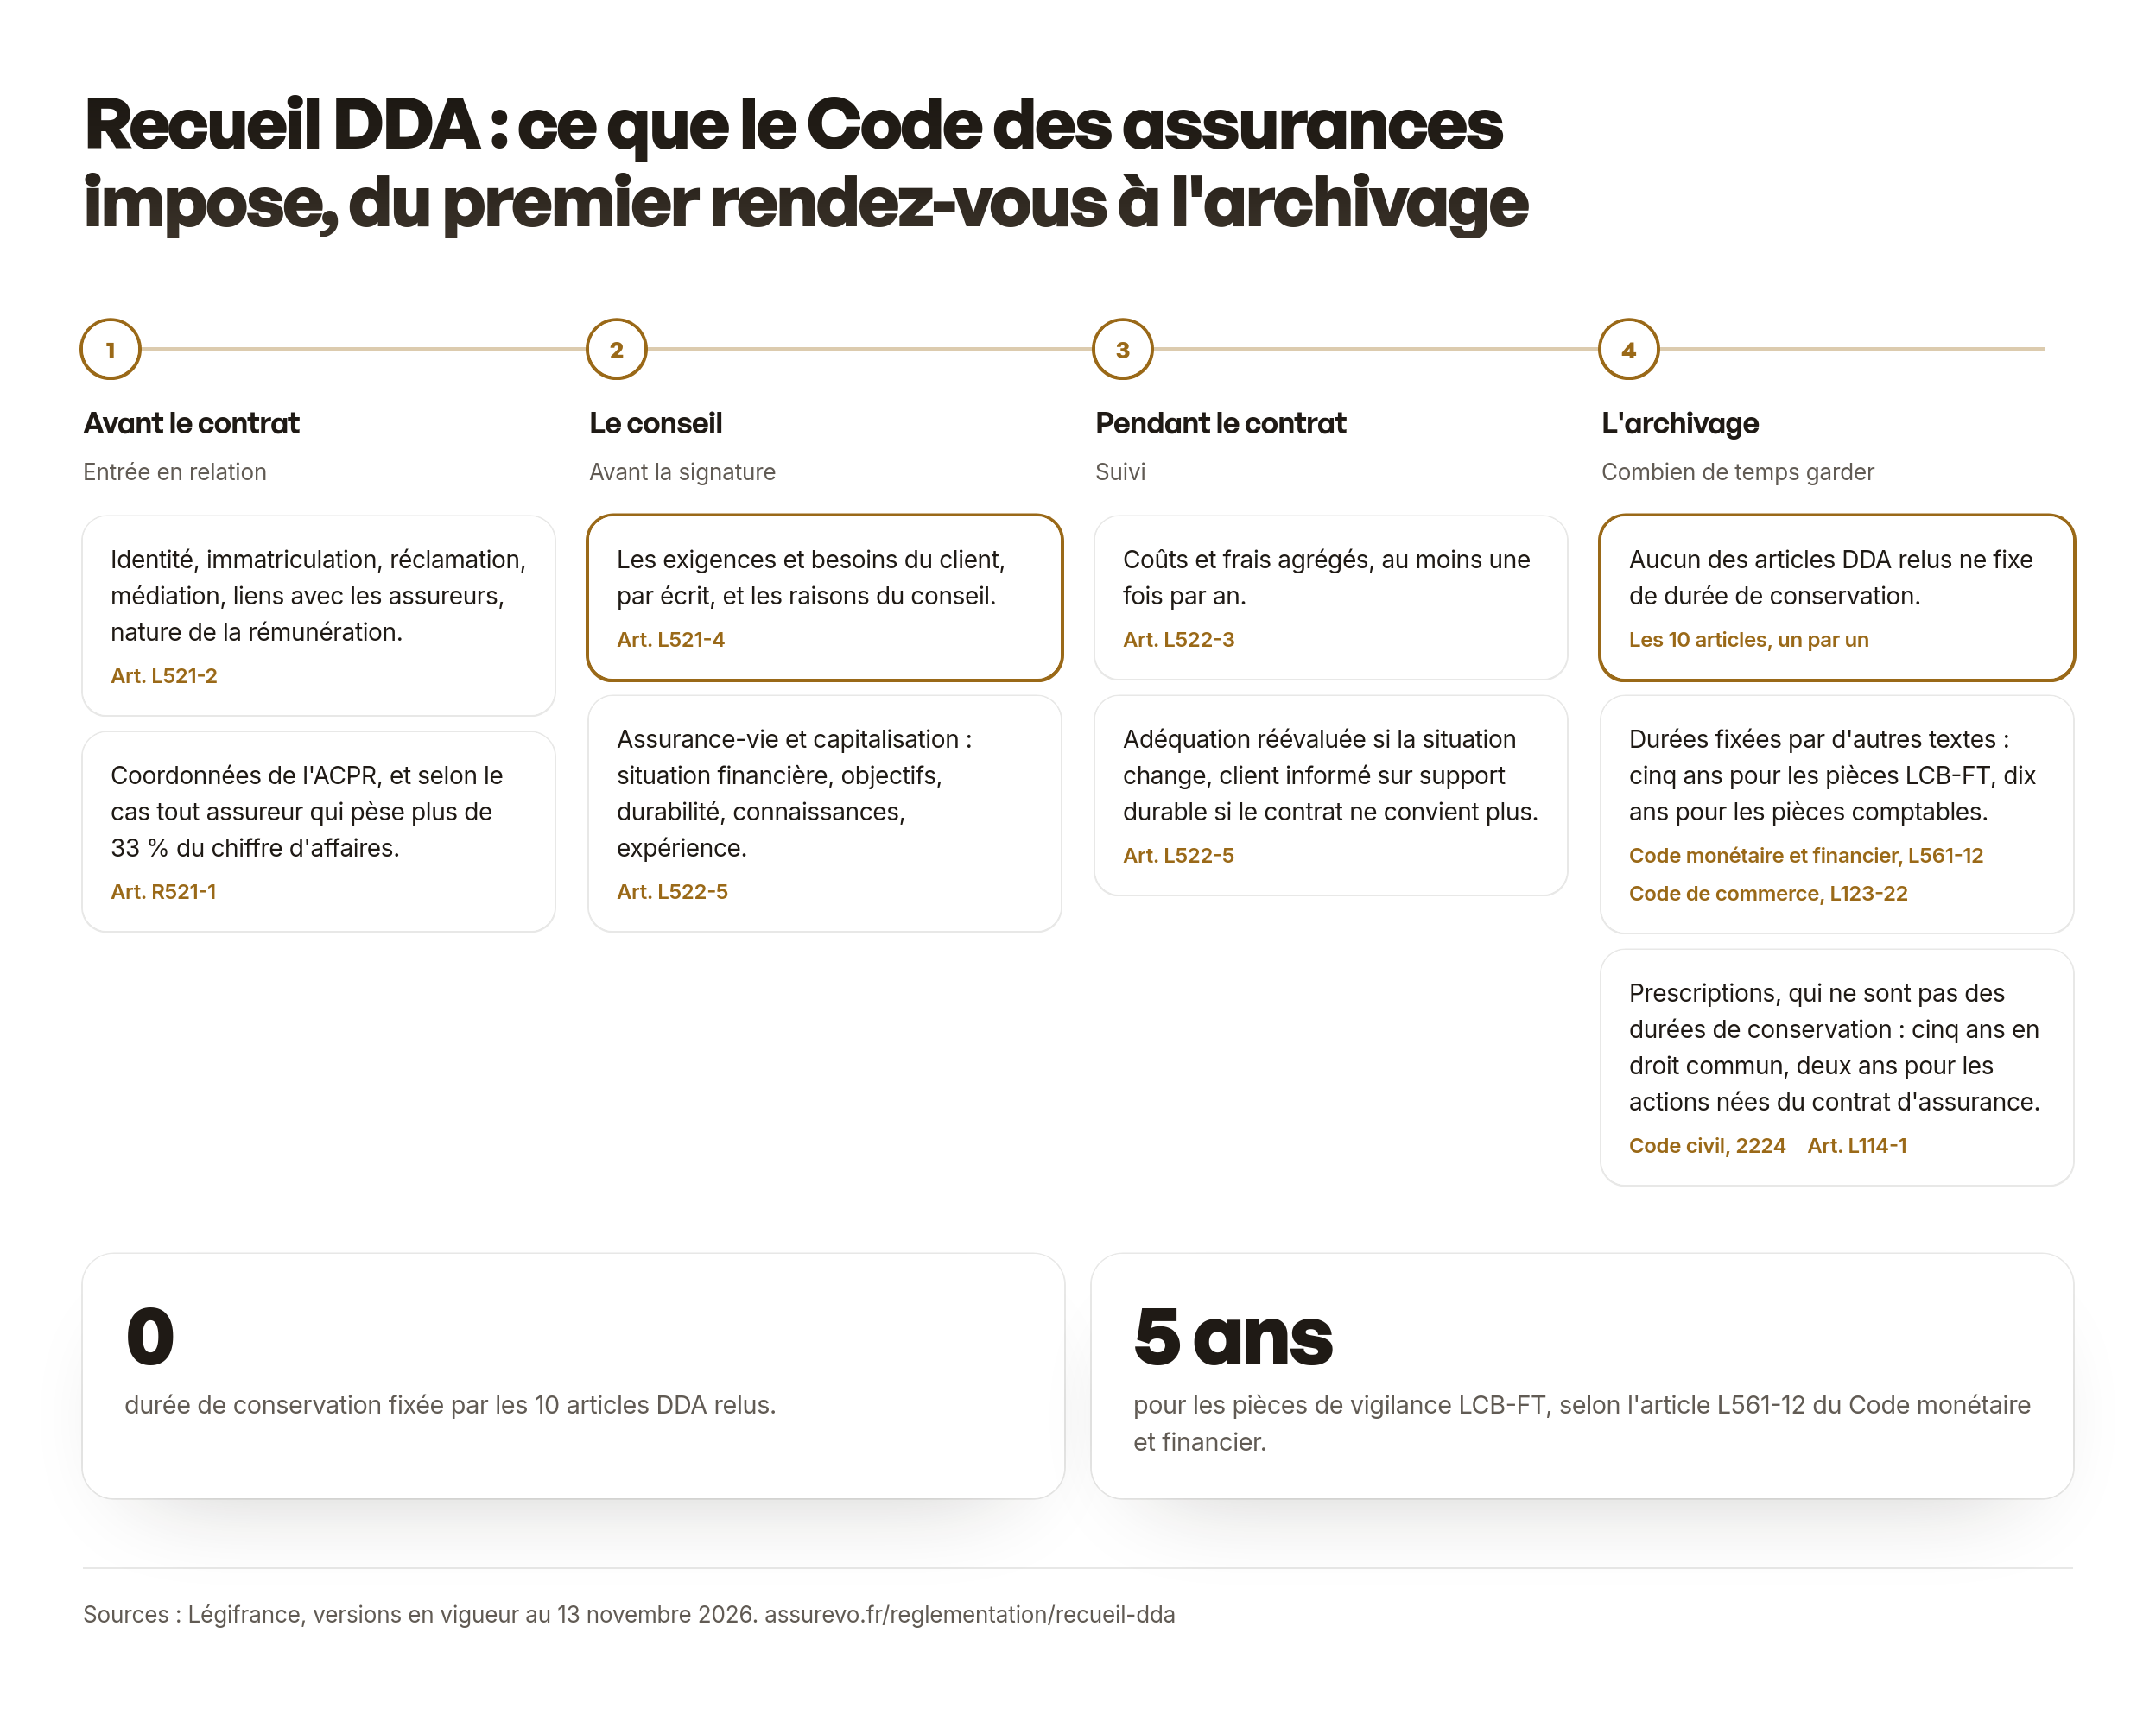
Recueil DDA : ce que le Code des assurances impose, du premier rendez-vous à l'archivage
Avant le contrat
Entrée en relation
- Identité, immatriculation, réclamation, médiation, liens avec les assureurs, nature de la rémunération. Art. L521-2
- Coordonnées de l'ACPR, et selon le cas tout assureur qui pèse plus de 33 % du chiffre d'affaires. Art. R521-1
Le conseil
Avant la signature
- Les exigences et besoins du client, par écrit, et les raisons du conseil. Art. L521-4
- Assurance-vie et capitalisation : situation financière, objectifs, durabilité, connaissances, expérience. Art. L522-5
Pendant le contrat
Suivi
- Coûts et frais agrégés, au moins une fois par an. Art. L522-3
- Adéquation réévaluée si la situation change, client informé sur support durable si le contrat ne convient plus. Art. L522-5
L'archivage
Combien de temps garder
- Aucun des articles DDA relus ne fixe de durée de conservation. Les 10 articles, un par un
- Durées fixées par d'autres textes : cinq ans pour les pièces LCB-FT, dix ans pour les pièces comptables. Code monétaire et financier, L561-12Code de commerce, L123-22
- Prescriptions, qui ne sont pas des durées de conservation : cinq ans en droit commun, deux ans pour les actions nées du contrat d'assurance. Code civil, 2224Art. L114-1
0
durée de conservation fixée par les 10 articles DDA relus.
5 ans
pour les pièces de vigilance LCB-FT, selon l'article L561-12 du Code monétaire et financier.
Les obligations, Code des assurances
| Article | Obligation | Preuve | Durée |
|---|---|---|---|
| L521-1 En vigueur depuis le 1er octobre 2018 (ordonnance n° 2018-361 du 16 mai 2018, art. 10), version en vigueur au 13/11/2026 | Le distributeur agit de manière honnête, impartiale et professionnelle au mieux des intérêts du client. Toute information, publicité comprise, est claire, exacte et non trompeuse. La rémunération et les objectifs de vente des salariés ne doivent pas inciter à recommander un produit moins adapté aux exigences et besoins du client. « Les distributeurs de produits d'assurance agissent de manière honnête, impartiale et professionnelle » (I, début de phrase) | Pratique : politique de rémunération des collaborateurs, supports commerciaux et publicités diffusés, traçabilité du conseil montrant que le produit retenu répond aux exigences et besoins. | Aucune durée fixée par ce texte. |
| L521-2 En vigueur depuis le 1er octobre 2018 (ordonnance n° 2018-361 du 16 mai 2018, art. 10), version en vigueur au 13/11/2026 | Avant la conclusion du contrat, l'intermédiaire communique son identité, son adresse et son immatriculation, ses procédures de réclamation et de médiation, ses liens financiers avec des assureurs et s'il fournit un service de recommandation. Il indique s'il est lié à des assureurs, ou s'il fonde son conseil sur une analyse impartiale et personnalisée d'un nombre suffisant de contrats. Il précise la nature de sa rémunération (honoraires, commission, autre avantage, combinaison) et le montant ou le mode de calcul des honoraires. « Avant la conclusion d'un contrat d'assurance, l'intermédiaire d'assurance fournit au souscripteur éventuel » ; « Sur la base d'une commission, c'est-à-dire une rémunération incluse dans la prime d'assurance » (II, 2°) | Pratique : document d'entrée en relation remis avant la souscription, daté, avec la preuve de sa remise (signature ou accusé de réception), et toute mise à jour remise en cours de contrat (III). | Aucune durée fixée par ce texte. |
| L521-4 En vigueur depuis le 1er octobre 2018 (ordonnance n° 2018-361 du 16 mai 2018, art. 10), version en vigueur au 13/11/2026 | Avant la conclusion de tout contrat, le distributeur précise par écrit les exigences et les besoins du client, à partir des informations que celui-ci fournit. Il donne une information objective sur le produit. Il conseille un contrat cohérent avec ces exigences et besoins et précise les raisons de ce conseil. En cas de recommandation personnalisée, il explique pourquoi un contrat ou une option correspond le mieux (II). Le niveau de détail est proportionné à la complexité du contrat (III). Pour les contrats de l'article L522-1, l'article L522-5 s'applique (IV). « Avant la conclusion de tout contrat d'assurance, le distributeur mentionné à l'article L. 511-1 précise par écrit » ; « précise les raisons qui motivent ce conseil. » | Le texte impose un écrit : le recueil des exigences et besoins, et la motivation du conseil, établis avant la conclusion du contrat. Pratique : conserver ce document daté et signé ou accepté par le client, avec les informations fournies par le client et la recommandation personnalisée le cas échéant. | Aucune durée fixée par ce texte. |
| L521-6 En vigueur depuis le 1er octobre 2018 (ordonnance n° 2018-361 du 16 mai 2018, art. 10), version en vigueur au 13/11/2026 | Les informations du distributeur sont communiquées sur support papier. Un autre support durable est possible s'il est adapté à la relation commerciale et si le client l'a choisi après s'être vu proposer les deux options. Un site internet est possible si les informations sont adressées personnellement au client, ou sous quatre conditions : site adapté, accord du client, notification électronique de l'adresse du site, accessibilité pendant une durée raisonnable. « La communication des informations fournies par le distributeur au souscripteur ou à l'adhérent » [...] « est effectuée sur support papier. » | Pratique : trace du choix du support par le client (support papier ou autre support durable), de son accord pour le site internet et de la notification électronique de l'adresse du site. | Aucune durée fixée par ce texte. |
| R521-1 En vigueur depuis le 1er octobre 2018 (décret n° 2018-431 du 1er juin 2018, art. 5), version en vigueur au 13/11/2026 | Le distributeur communique les coordonnées de son service de réclamation, les modalités de recours à la médiation de la consommation et les coordonnées de l'ACPR. Avant la conclusion du contrat, l'intermédiaire déclare toute participation de 10 % ou plus dans un assureur, ou d'un assureur dans son capital. S'il relève du c du II de l'article L521-2, il nomme tout assureur avec lequel il a réalisé plus de 33 % de son chiffre d'affaires de distribution l'année précédente. « le distributeur fournit au souscripteur ou à l'adhérent les coordonnées et l'adresse de son service de réclamation » | Pratique : document d'entrée en relation contenant ces mentions, et calcul annuel de la part de chiffre d'affaires par assureur pour justifier la mention des 33 %. | Aucune durée fixée par ce texte. |
| R521-2 En vigueur depuis le 1er octobre 2018 (décret n° 2018-431 du 1er juin 2018, art. 5), version en vigueur au 13/11/2026 | Les informations prévues aux articles L521-1 à L521-3, L522-3 et L522-4, et le document d'information normalisé, sont communiqués de manière claire, exacte et non trompeuse. Sur support durable autre que papier ou par site internet, le client peut obtenir gratuitement un exemplaire papier. Le distributeur vérifie que ce mode est adapté. Une adresse électronique fournie par le client à cette fin constitue un élément de preuve, et le distributeur en vérifie la validité. En vente à distance sans support durable possible, les informations sont fournies juste après la conclusion. « sont communiqués au souscripteur ou à l'adhérent de manière claire, exacte et non trompeuse » | Le texte désigne l'adresse électronique fournie par le client comme élément de preuve du support durable. Pratique : conserver cette adresse, la preuve de sa vérification et l'horodatage des envois. | Aucune durée fixée par ce texte. |
| L522-3 En vigueur depuis le 1er octobre 2018 (ordonnance n° 2018-361 du 16 mai 2018, art. 10), version en vigueur au 13/11/2026 | Pour les contrats de l'article L522-1 (contrats de capitalisation et certains contrats d'assurance vie), le distributeur indique avant la conclusion s'il fournira une évaluation périodique de l'adéquation. Il informe sur les contrats et stratégies d'investissement proposés, avec des mises en garde sur les risques. Il communique tous les coûts et frais, agrégés, y compris les frais de distribution hors document d'informations clés PRIIPs. Ces informations sont fournies régulièrement, au moins une fois par an. « Sans préjudice des dispositions des articles L. 521-1 et L. 521-2, l'intermédiaire ou l'entreprise d'assurance fournit » | Pratique : informations précontractuelles sur les risques et les coûts agrégés remises au client, et relevés annuels envoyés pendant la durée de l'investissement. | Aucune durée fixée par ce texte. |
| L522-4 En vigueur depuis le 1er octobre 2018 (ordonnance n° 2018-361 du 16 mai 2018, art. 10), version en vigueur au 13/11/2026 | Pour les contrats de l'article L522-1, la perception ou le versement d'honoraires, commissions ou avantages non monétaires par un tiers autre que le client est admis à deux conditions : pas d'effet négatif sur la qualité du service, et pas d'atteinte au devoir d'agir au mieux des intérêts du client. « Les intermédiaires ou les entreprises d'assurance sont regardés comme respectant les obligations définies au I » | Pratique : relevé des commissions et avantages reçus des assureurs, et analyse documentée montrant l'absence d'effet négatif sur la qualité du service. | Aucune durée fixée par ce texte. |
| L522-5 En vigueur depuis le 24 octobre 2024 (loi n° 2023-973 du 23 octobre 2023, art. 35), version en vigueur au 13/11/2026 | Pour les contrats de l'article L522-1, le distributeur précise par écrit les exigences et besoins du client et motive le contrat proposé. Il s'enquiert de la situation financière, des objectifs d'investissement (préférences de durabilité comprises), des connaissances et de l'expérience financière du client. En cas de recommandation personnalisée, il tient compte de la tolérance au risque et de la capacité à subir des pertes. En cours de contrat, il réévalue l'adéquation si la situation change et informe le client sur support durable si le contrat ne convient plus. « précise par écrit les exigences et les besoins exprimés par le souscripteur éventuel » ; « Il informe le souscripteur ou l'adhérent sur tout support durable si tel n'est plus le cas » | Le texte impose un écrit pour les exigences et besoins, et un support durable pour informer d'une inadéquation en cours de contrat. Pratique : conserver le questionnaire (situation financière, objectifs, durabilité, connaissances, expérience), la motivation du conseil et chaque mise à jour. | Aucune durée fixée par ce texte. |
| L522-6 En vigueur depuis le 1er octobre 2018 (ordonnance n° 2018-361 du 16 mai 2018, art. 10), version en vigueur au 13/11/2026 | Si le distributeur a annoncé une évaluation périodique de l'adéquation, chaque évaluation comporte une déclaration actualisée expliquant comment le produit correspond aux préférences, objectifs et caractéristiques du client. Si le client ne fournit pas les informations prévues à l'article L522-5, le distributeur le met en garde avant la conclusion du contrat. « Lorsqu'un intermédiaire ou une entreprise d'assurance a informé le souscripteur ou l'adhérent » | Le texte impose une déclaration actualisée à chaque évaluation périodique annoncée. Pratique : conserver ces déclarations et la mise en garde écrite en cas de refus de répondre. | Aucune durée fixée par ce texte. |
Repères de durée fixés par d'autres textes
Ces articles ne visent pas le recueil DDA en tant que tel. Une prescription n'est pas une durée de conservation : elle indique combien de temps une action reste possible.
| Article | Objet | Ce qui est visé | Durée |
|---|---|---|---|
| Code monétaire et financier, L561-12 En vigueur depuis le 14 février 2020 (ordonnance n° 2020-115 du 12 février 2020, art. 3), version en vigueur au 13/11/2026 | Repère de durée hors DDA. Les personnes assujetties à la lutte contre le blanchiment (article L561-2) conservent les documents relatifs aux clients et aux mesures de vigilance, et ceux relatifs aux opérations. « Sous réserve de dispositions plus contraignantes, les personnes mentionnées à l'article L. 561-2 conservent pendant cinq ans » | Documents d'identification et de vigilance LCB-FT, et documents relatifs aux opérations. Ne couvre pas le recueil DDA en tant que tel. | Cinq ans à compter de la clôture des comptes ou de la cessation de la relation (clients), ou de l'exécution de l'opération (opérations), selon l'article L561-12 du Code monétaire et financier. Ne vise que les obligations LCB-FT. |
| Code civil, 2224 En vigueur depuis le 19 juin 2008 (loi n° 2008-561 du 17 juin 2008), version en vigueur au 13/11/2026 | Repère de durée hors DDA. Délai de prescription de droit commun des actions personnelles ou mobilières, par exemple une action en responsabilité pour manquement au devoir de conseil. « Les actions personnelles ou mobilières se prescrivent par cinq ans à compter du jour où le titulaire d'un droit a connu » | Pratique : garder les preuves du conseil tant qu'une action en responsabilité reste possible. | Ce n'est pas une durée de conservation. Prescription de cinq ans à compter du jour où le titulaire a connu ou aurait dû connaître les faits, selon l'article 2224 du Code civil. |
| Code des assurances, L114-1 En vigueur depuis le 30 décembre 2021 (loi n° 2021-1837 du 28 décembre 2021, art. 4), version en vigueur au 13/11/2026 | Repère de durée hors DDA. Prescription des actions dérivant du contrat d'assurance, entre assuré et assureur. Le délai est porté à dix ans en assurance vie lorsque le bénéficiaire est distinct du souscripteur, et dans certains contrats contre les accidents. « Toutes actions dérivant d'un contrat d'assurance sont prescrites par deux ans à compter de l'événement qui y donne naissance. » | Pratique : repère pour les pièces du contrat lui-même. La responsabilité du courtier pour défaut de conseil relève en pratique de la prescription de droit commun (non vérifié ici). | Ce n'est pas une durée de conservation. Prescription de deux ans, portée à dix ans dans les cas prévus, selon l'article L114-1 du Code des assurances. |
| Code de commerce, L123-22 En vigueur depuis le 4 janvier 2003 (loi n° 2003-7 du 3 janvier 2003, art. 50), version en vigueur au 13/11/2026 | Repère de durée hors DDA. Conservation des documents comptables et des pièces justificatives des commerçants. « Les documents comptables et les pièces justificatives sont conservés pendant dix ans. » | Documents comptables et pièces justificatives (par exemple factures d'honoraires, bordereaux de commissions). Ne couvre pas le recueil DDA en tant que tel. | Dix ans, selon l'article L123-22 du Code de commerce. Ne vise que les documents comptables et pièces justificatives. |
Textes non repris
- Règlement délégué (UE) 2017/2359 : évaluation de l'adéquation et enregistrement. EUR-Lex a refusé la lecture automatisée le 13 novembre 2026 ; aucune de ses dispositions n'est reprise ici.
- Directive (UE) 2016/97 : citée par sa transposition dans le Code des assurances seulement.
Version Markdown de cette page : recueil-dda.md.