Conformité DDA en cabinet de courtage : obligations, contrôles ACPR et preuves à garder
La directive sur la Distribution d'Assurances (DDA) est entrée en vigueur en France en octobre 2018. Depuis, chaque cabinet de courtage est soumis à des obligations précises en matière de conseil, de transparence et d'archivage.
La directive sur la Distribution d’Assurances (DDA) est entrée en vigueur en France en octobre 2018. Depuis, chaque cabinet de courtage est soumis à des obligations précises en matière de conseil, de transparence et d’archivage.
Et pourtant, beaucoup de cabinets gèrent encore leur conformité DDA avec des PDF envoyés par email et des classeurs conservés sur un serveur local.
Ce guide vous explique exactement ce que la DDA exige, ce que les contrôles ACPR vérifient en pratique, et comment industrialiser votre conformité sans y consacrer une heure supplémentaire par dossier.
Qu’est-ce que la directive DDA et qui est concerné ?
La DDA (Distribution d’Assurances), ou IDD en anglais (Insurance Distribution Directive), est une directive européenne transposée en droit français sous l’article L521-1 et suivants du Code des assurances. Elle s’applique à toute personne physique ou morale qui distribue des produits d’assurance, y compris les courtiers, les agents généraux et leurs mandataires.
Si vous êtes inscrit à l’ORIAS sous l’un des statuts COA, MIA ou MIOBSPCE, la DDA vous concerne directement.
Les trois piliers de la DDA
- Le devoir de conseil : analyser les besoins du client et documenter cette analyse avant toute souscription
- La transparence : informer le client sur la rémunération du courtier et les éventuels conflits d’intérêts
- L’archivage : pouvoir produire, lors d’un contrôle, la preuve écrite du conseil et du consentement du client
Ce que la DDA impose concrètement dans votre cabinet
Le document d’Analyse du Besoin Client (ABC)
Avant toute proposition de contrat, vous devez formaliser par écrit l’analyse des besoins de votre client. Ce document doit mentionner les besoins exprimés, les raisons justifiant le contrat recommandé, et les exclusions ou limitations notables. Il doit être signé par le client avant la souscription.
En pratique, beaucoup de courtiers le font à l’oral, ce qui est totalement insuffisant en cas de contrôle. Un contrôleur ACPR demandera la preuve écrite et horodatée pour chaque dossier.
La fiche d’information sur le produit d’assurance (IPID)
Pour chaque produit non-vie distribué, vous devez remettre au client une fiche IPID standardisée rédigée par la compagnie d’assurance. Cette remise doit être documentée et datée.
“Je l’ai envoyée par email” sans preuve de réception est insuffisant.
La formation continue obligatoire
Les courtiers et leurs mandataires doivent suivre 15 heures de formation continue par an (ou 150 heures sur 3 ans avec attestation de compétences). Ces formations doivent être documentées et accessibles lors d’un contrôle. La responsabilité du cabinet en cas de mandataire non formé incombe au dirigeant.
L’archivage des preuves
Les textes de la DDA imposent un conseil écrit, remis sur support durable, sans fixer eux-mêmes de durée de conservation. Les documents de vigilance LCB-FT se conservent cinq ans (article L561-12 du Code monétaire et financier). Gardez les preuves du conseil aussi longtemps qu’un contrôle ou une réclamation peut les demander. Le détail article par article : Recueil DDA : les exigences.
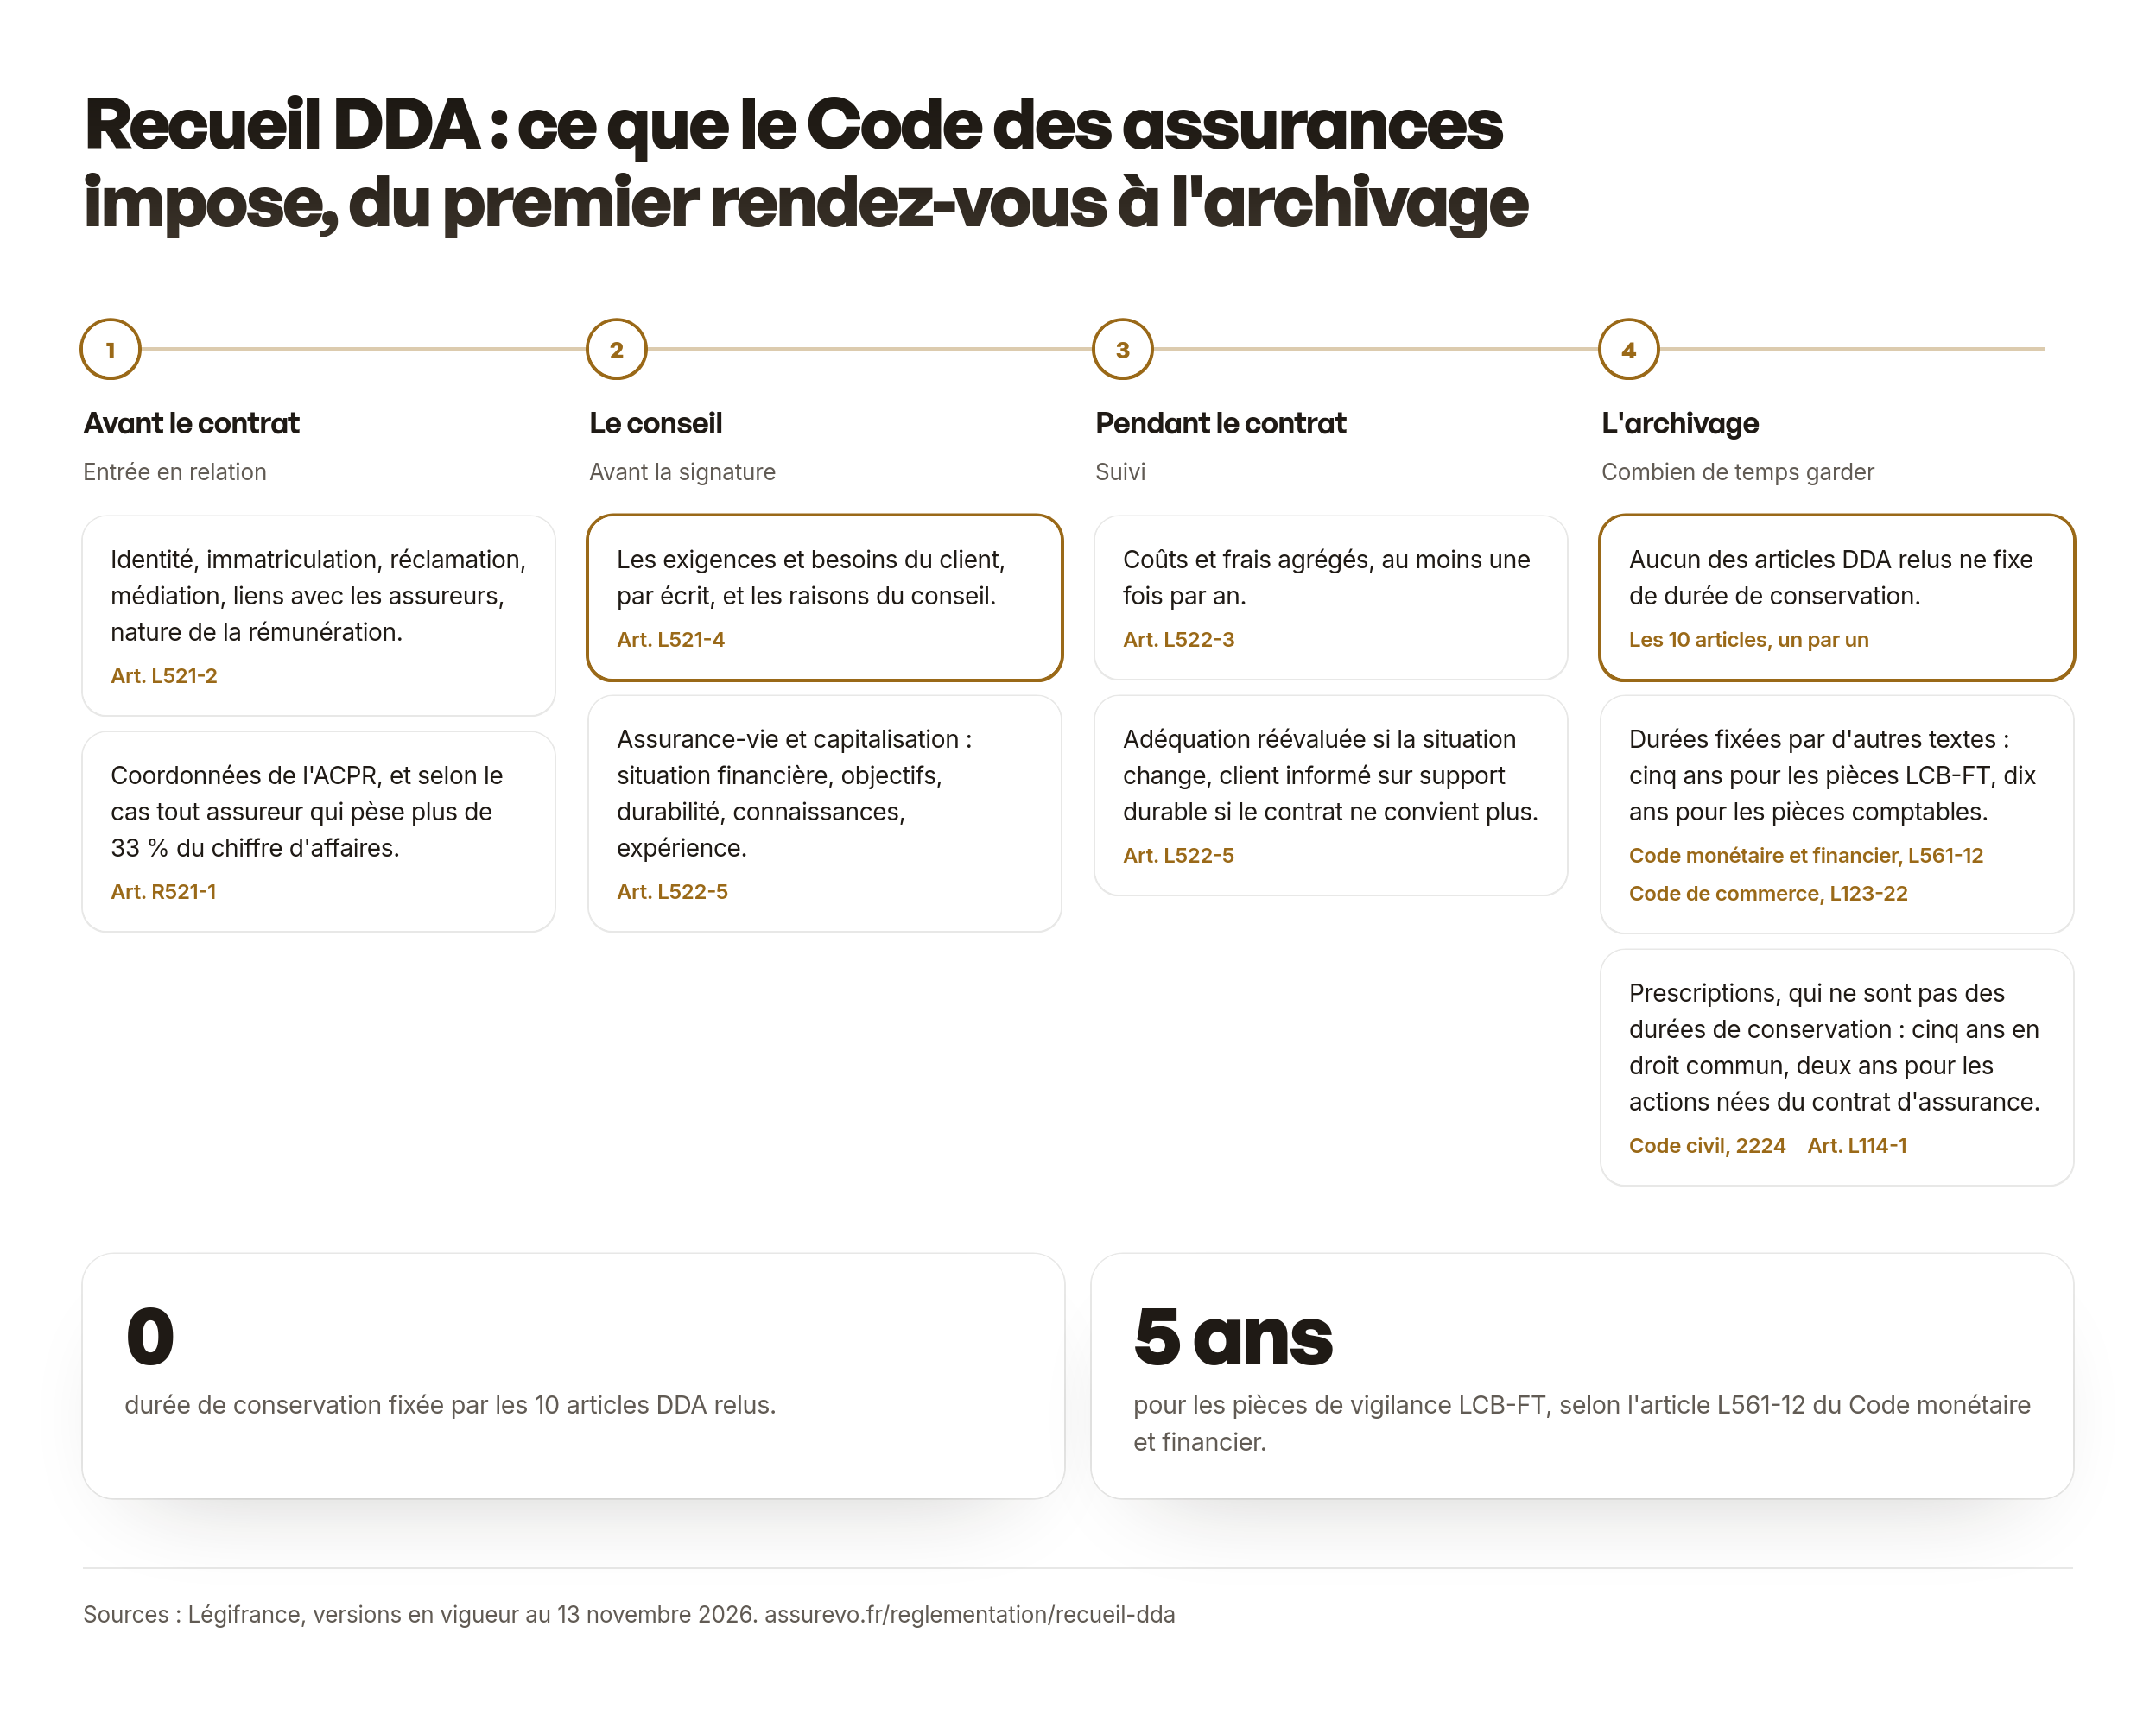
Recueil DDA : ce que le Code des assurances impose, du premier rendez-vous à l'archivage
Avant le contrat
Entrée en relation
- Identité, immatriculation, réclamation, médiation, liens avec les assureurs, nature de la rémunération. Art. L521-2
- Coordonnées de l'ACPR, et selon le cas tout assureur qui pèse plus de 33 % du chiffre d'affaires. Art. R521-1
Le conseil
Avant la signature
- Les exigences et besoins du client, par écrit, et les raisons du conseil. Art. L521-4
- Assurance-vie et capitalisation : situation financière, objectifs, durabilité, connaissances, expérience. Art. L522-5
Pendant le contrat
Suivi
- Coûts et frais agrégés, au moins une fois par an. Art. L522-3
- Adéquation réévaluée si la situation change, client informé sur support durable si le contrat ne convient plus. Art. L522-5
L'archivage
Combien de temps garder
- Aucun des articles DDA relus ne fixe de durée de conservation. Les 10 articles, un par un
- Durées fixées par d'autres textes : cinq ans pour les pièces LCB-FT, dix ans pour les pièces comptables. Code monétaire et financier, L561-12Code de commerce, L123-22
- Prescriptions, qui ne sont pas des durées de conservation : cinq ans en droit commun, deux ans pour les actions nées du contrat d'assurance. Code civil, 2224Art. L114-1
durée de conservation fixée par les 10 articles DDA relus.
pour les pièces de vigilance LCB-FT, selon l'article L561-12 du Code monétaire et financier.
Ce que les contrôles ACPR vérifient vraiment
L’ACPR conduit des contrôles sur pièces et sur place auprès des cabinets de courtage. Voici ce que les inspecteurs examinent systématiquement :
- La traçabilité du devoir de conseil pour un échantillon de dossiers clients
- La cohérence entre le besoin documenté et le produit souscrit
- La preuve de remise des documents précontractuels (IPID, DDA notice)
- Le registre des formations de vos mandataires
- La documentation des rémunérations et conflits d’intérêts potentiels
Les sanctions en cas de manquement vont de l’avertissement à la radiation de l’ORIAS, en passant par des amendes pouvant atteindre plusieurs dizaines de milliers d’euros. Pour un cabinet de taille modeste, une sanction ACPR peut être fatale.
Comment industrialiser votre conformité DDA sans surcharge administrative
Produire les preuves pendant la souscription
La conformité DDA ne devrait pas représenter un travail additionnel. Elle devrait être le sous-produit naturel d’un processus de souscription bien structuré. Si à chaque dossier vous devez penser à “est-ce que j’ai bien archivé l’ABC ?”, c’est que votre process n’est pas automatisé.
L’objectif est simple : à chaque étape de la souscription, le document correspondant est généré et archivé automatiquement. Le courtier fait son travail de conseil, le système fait le travail de traçabilité.
Ce qu’un logiciel de courtage doit faire pour la DDA
- Générer automatiquement l’ABC à partir des informations du dossier client
- Envoyer et archiver l’IPID avec preuve de remise horodatée
- Intégrer la signature eIDAS pour le consentement du client
- Conserver tous les documents dans un coffre numérique accessible à tout moment
- Gérer le registre de formation de chaque mandataire du réseau
Assurevo : la conformité DDA intégrée dans chaque dossier
Assurevo a été conçu dès le départ avec la conformité DDA comme contrainte de conception, pas comme fonctionnalité ajoutée. Chaque dossier de souscription suit un workflow standardisé qui génère automatiquement les documents requis, les fait signer électroniquement (signature eIDAS de niveau simple, fournie par DocuSeal) et les archive dans le dossier avec leur journal de preuve.
Pour un cabinet de 10 mandataires, c’est 10 fois moins de risques, et des heures entières récupérées chaque mois.
Démo produit en 30 minutes
Questions fréquentes
La DDA s’applique-t-elle aux courtiers solos sans mandataire ?
Oui, sans exception. Tout courtier inscrit à l’ORIAS est soumis aux obligations DDA, qu’il travaille seul ou à la tête d’un réseau de 50 mandataires. Le devoir de conseil, l’archivage et la formation continue s’appliquent dans tous les cas.
Combien de temps faut-il conserver les documents clients ?
Aucun article DDA du Code des assurances ne fixe de durée de conservation. D’autres textes en fixent pour certaines pièces : cinq ans pour les pièces de vigilance LCB-FT (article L561-12 du Code monétaire et financier), dix ans pour les pièces comptables (article L123-22 du Code de commerce). L’action en responsabilité de droit commun se prescrit par cinq ans (article 2224 du Code civil). Le détail est dans le recueil DDA.
Un document signé électroniquement est-il valable pour la conformité DDA ?
Oui. Ni le Code des assurances ni le règlement eIDAS n’imposent un niveau de signature pour un contrat d’assurance, et une signature électronique ne peut pas être écartée au seul motif qu’elle est électronique (eIDAS, article 25). Une signature avancée identifie le signataire et rend toute modification détectable : elle facilite la preuve en cas de litige. Les trois niveaux sont détaillés dans notre article sur la signature électronique.
Que se passe-t-il si un mandataire n’a pas ses 15 heures de formation ?
Le cabinet est responsable du respect des obligations de formation de ses mandataires. En cas de contrôle ACPR, l’absence de formation peut entraîner une sanction administrative pour le cabinet, indépendamment de la responsabilité individuelle du mandataire.
Comment prouver la remise d’un document IPID à un client ?
La preuve de remise doit être matérialisée et horodatée. Un email sans accusé de réception n’est pas suffisant. La solution optimale est une remise électronique via une plateforme qui génère automatiquement un accusé de remise certifié et archivé.
Assurevo en bref : le CRM, ses utilisateurs et la sécurité des données
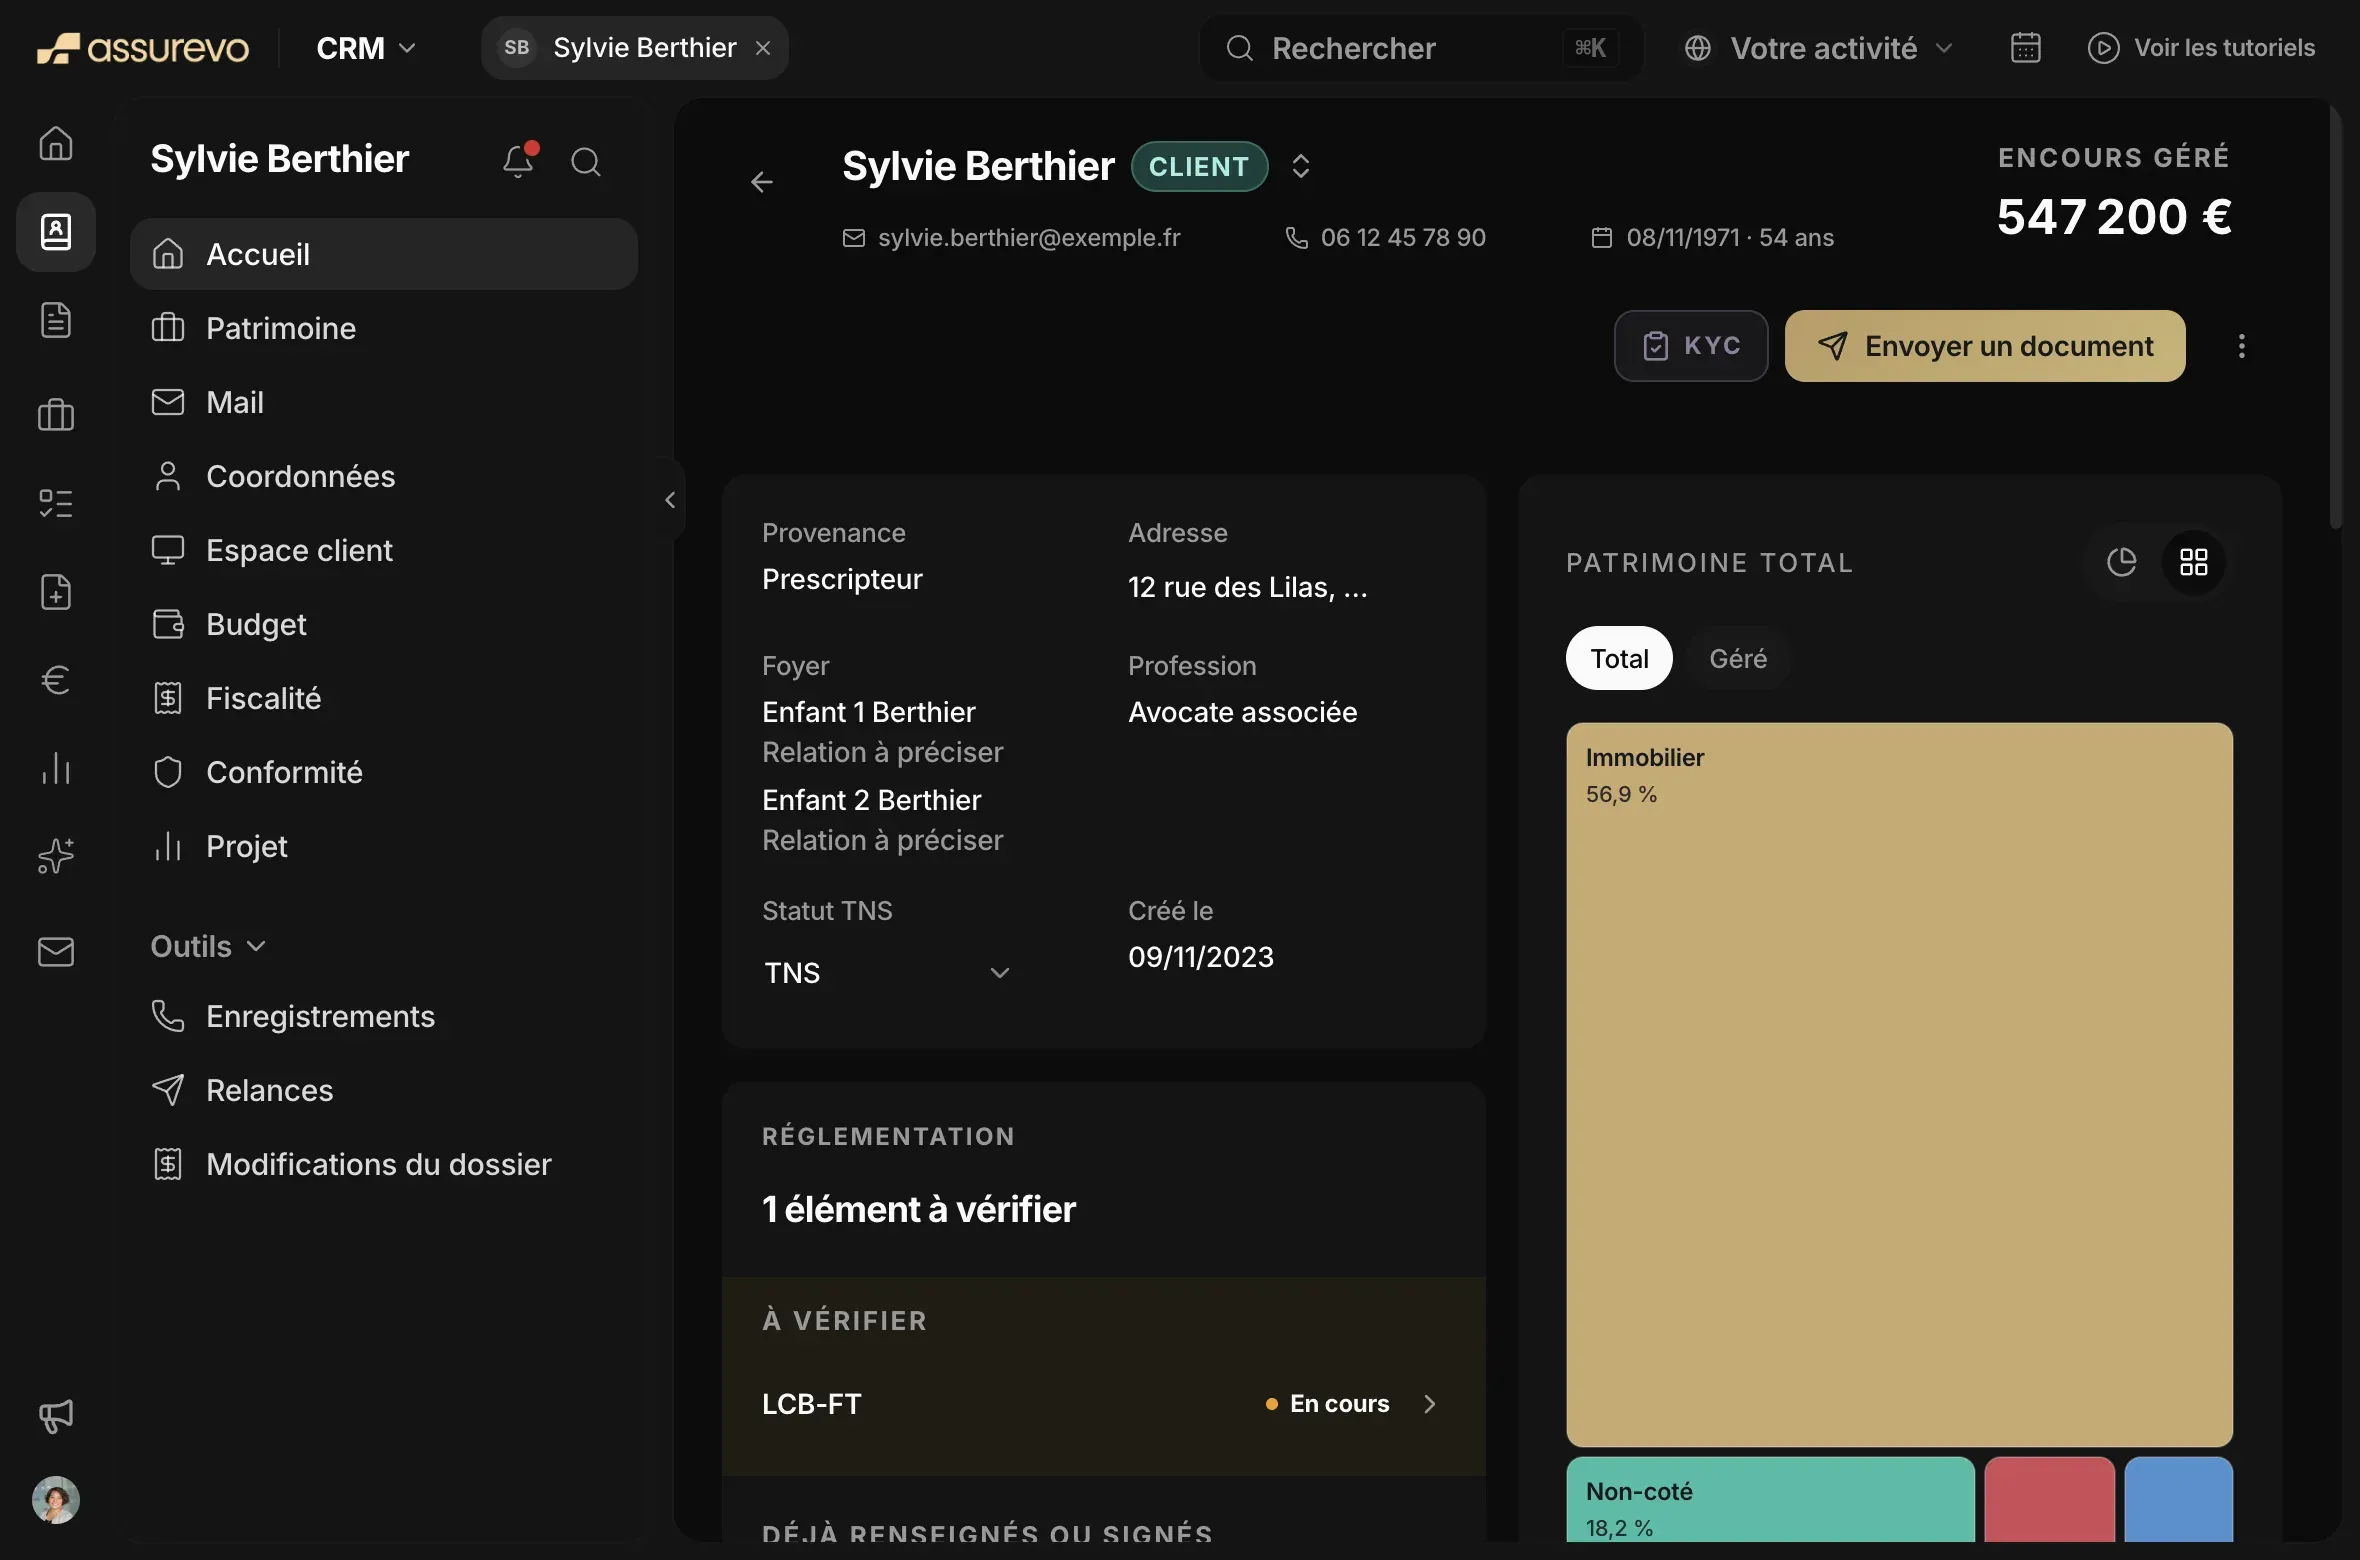
La fiche client à 360°
Chaque client tient sur une fiche : son foyer, son patrimoine, ses contrats, sa conformité et ses documents.
Qui utilise Assurevo
Plus de 450 courtiers et CGP inscrits sur Assurevo


Compagnies dont Assurevo reprend les flux :

Sécurité et RGPD
-
Données hébergées dans l'UE
Comptes, dossiers, contrats et documents sont chez Supabase sur AWS, à Stockholm, en Suède.
-
Chiffrement
Les données sont chiffrées au repos en AES-256, et les échanges protégés par TLS.
-
Contrat de sous-traitance
Notre accord de sous-traitance, conforme à l'article 28 du RGPD, est remis aux clients sur demande.
-
IA sur un point d'accès européen
Les fonctions d'IA passent toutes par Mistral AI, sur son point d'accès européen.
Avis de cabinets clients
Une très belle découverte dans le monde des CRM dédiés à l’assurance. Assurevo est une solution qui se démarque par sa réactivité, son écoute et surtout sa capacité à s’adapter réellement aux besoins des utilisateurs.
Je craignais de saisir pour les autres dans un cabinet de notre taille. C'est l'inverse : je remplis la fiche une fois, et les commissions comme le dossier de conformité se tiennent tout seuls derrière.

Ce que je redoutais, c'était la bascule reprendre l'historique, former l'équipe, et se retrouver seul une fois le contrat signé. On a été accompagnés jusqu'à ce que ça tourne vraiment.

Une heure avant chaque rendez-vous à consolider les encours entre quatre extranets. J'ouvre la fiche client, tout y est à jour, et je prépare mon conseil au lieu de le compiler.