Signature électronique en courtage d'assurance : ce que la loi exige vraiment
Vous envoyez encore vos contrats par email en demandant à votre client de "signer, scanner et renvoyer" ? Ou vous utilisez un outil de signature en ligne dont vous n'êtes pas sûr qu'il soit conforme à ce que la DDA exige ?
Vous envoyez encore vos contrats par email en demandant à votre client de “signer, scanner et renvoyer” ? Ou vous utilisez un outil de signature en ligne dont vous n’êtes pas sûr qu’il soit conforme à ce que la DDA exige ?
La signature électronique est devenue incontournable dans le courtage en assurance. Mais entre les outils qui se disent “conformes” et ce que la réglementation impose réellement, la confusion est totale. Ce guide fait le point.
Ce que dit la réglementation sur la signature électronique
Le règlement eIDAS : les 3 niveaux
Le règlement (UE) n° 910/2014, dit eIDAS, définit trois niveaux de signature électronique. Chaque niveau reprend le précédent et y ajoute des exigences :
- La signature électronique, souvent dite simple : des données que le signataire utilise pour signer. Le juge ne peut pas l’écarter au seul motif qu’elle est électronique.
- La signature avancée : elle remplit les quatre exigences de l’article 26, dont l’identification du signataire et la détection de toute modification du document.
- La signature qualifiée : une signature avancée, créée avec un dispositif qualifié et un certificat qualifié. Son effet juridique équivaut à celui d’une signature manuscrite.
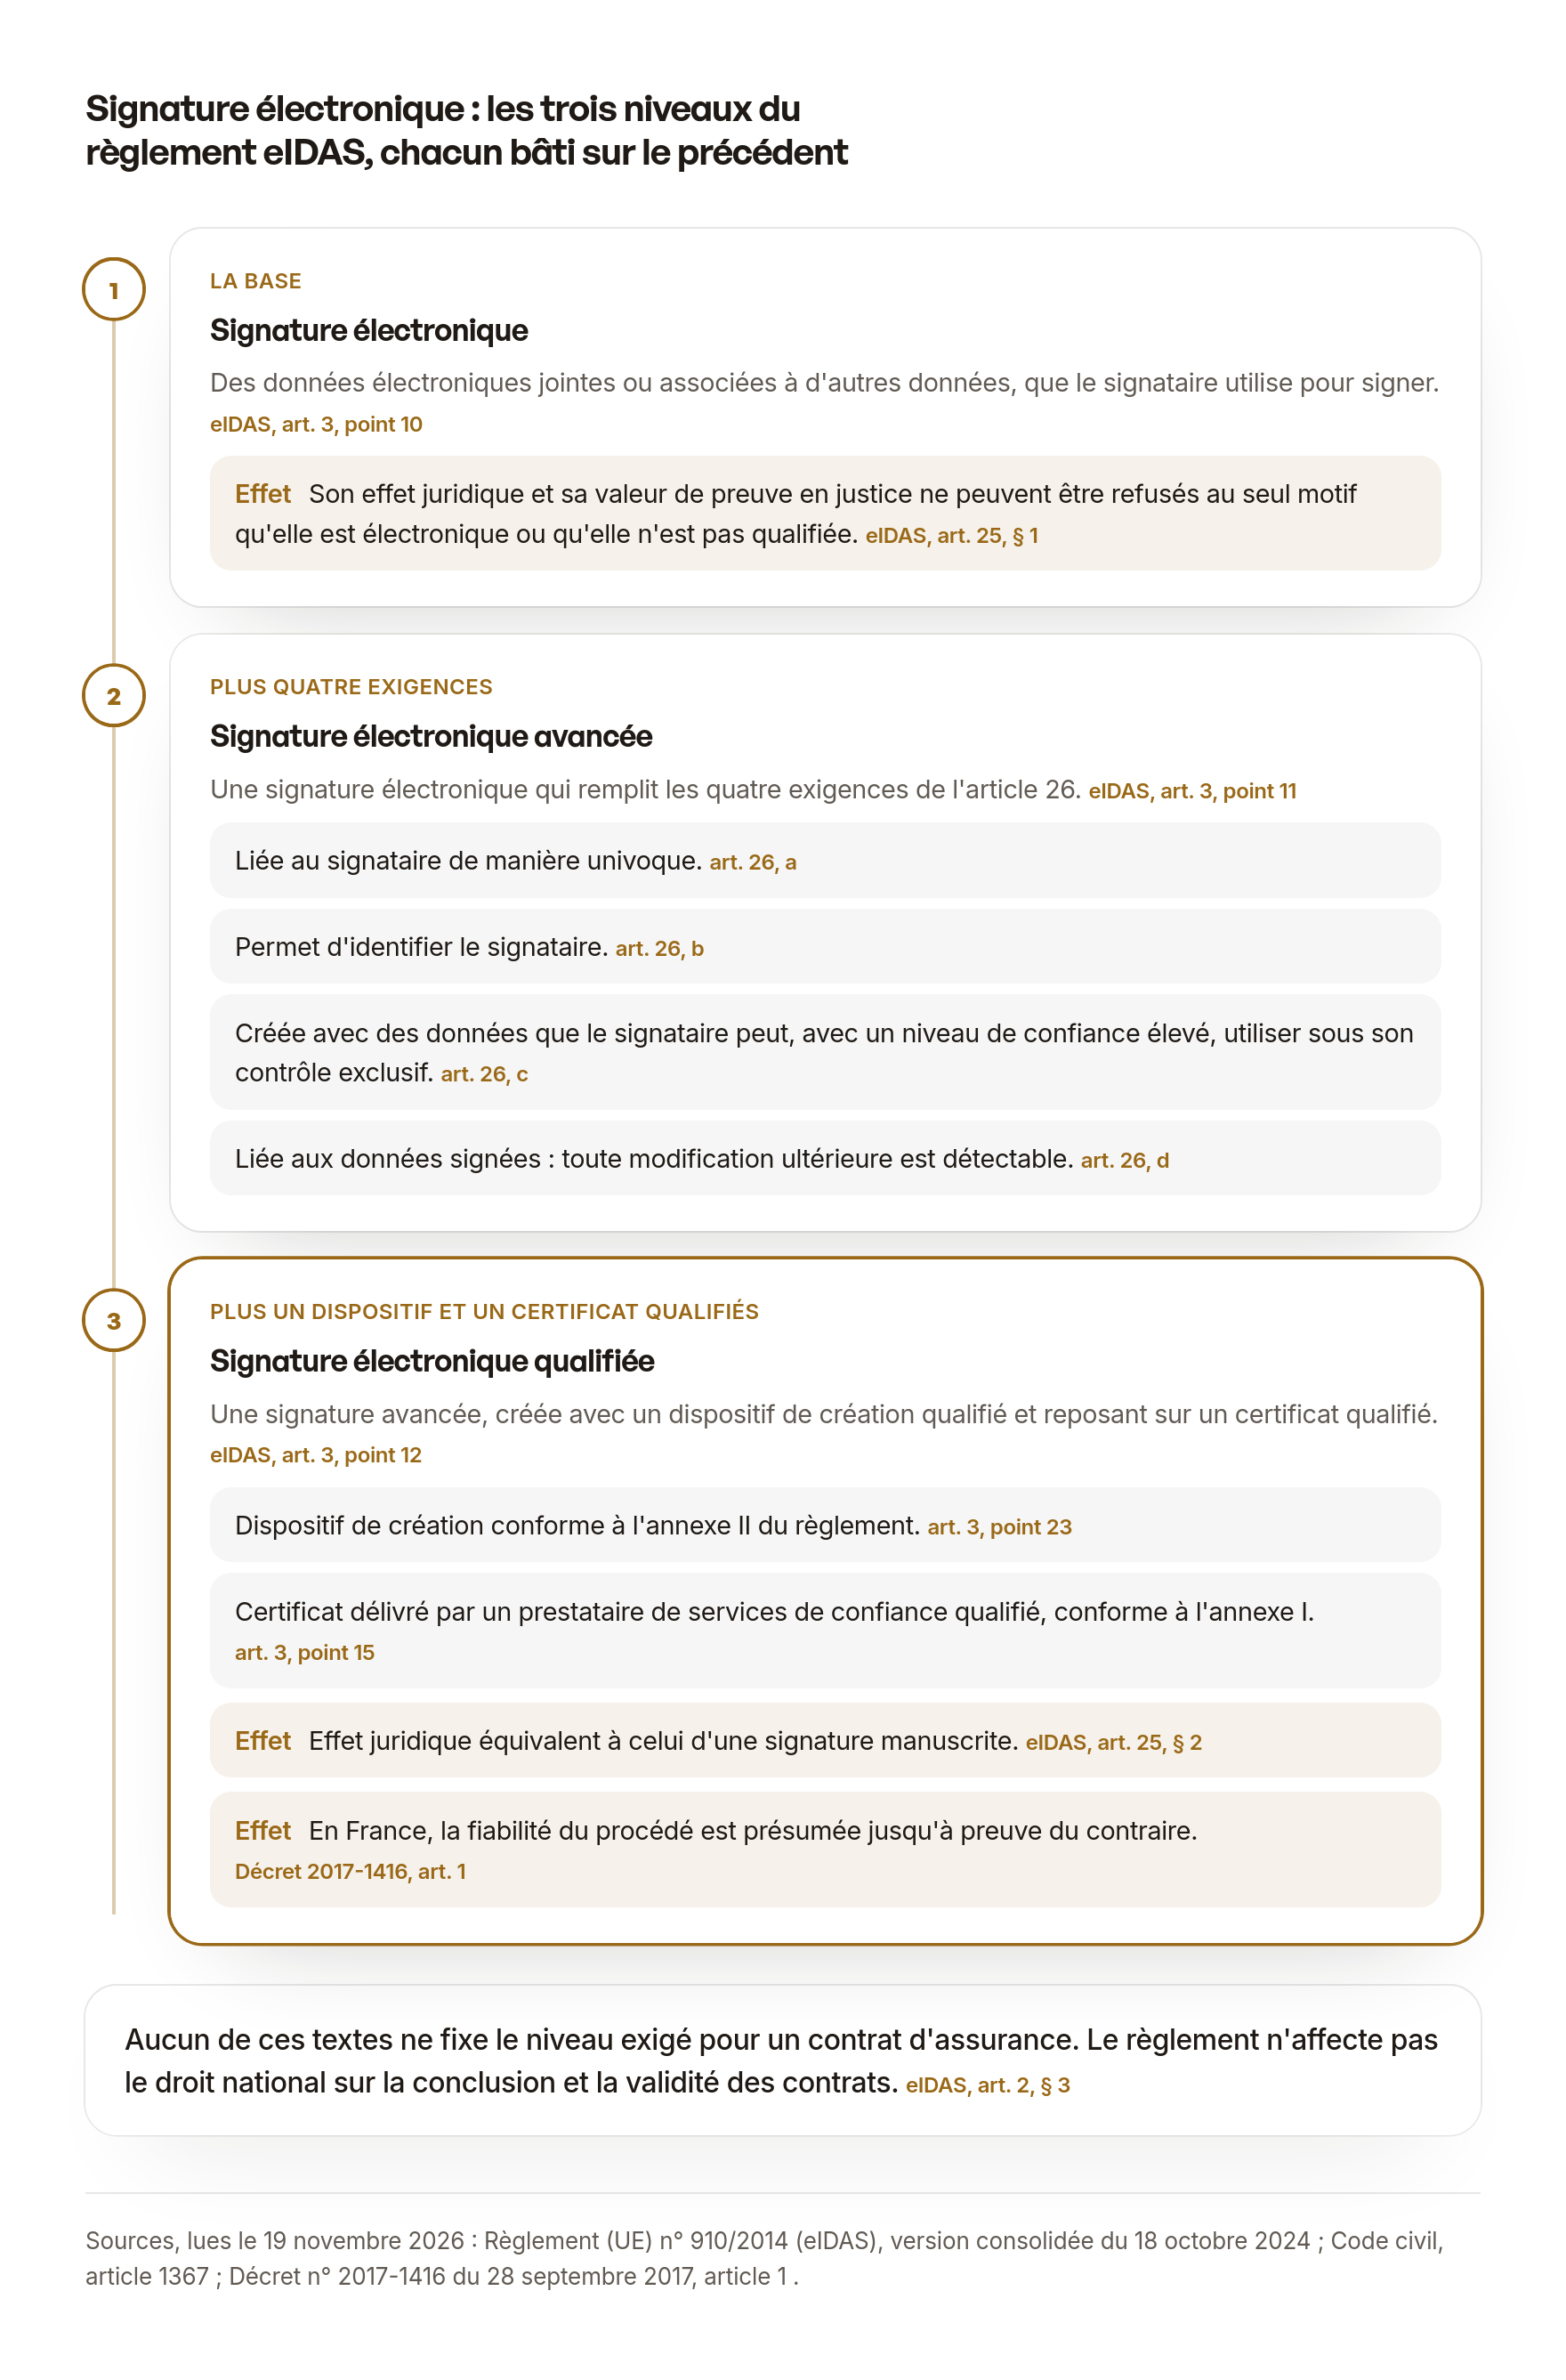
Signature électronique : les trois niveaux du règlement eIDAS, chacun bâti sur le précédent
La base
Signature électronique
Des données électroniques jointes ou associées à d'autres données, que le signataire utilise pour signer. eIDAS, art. 3, point 10
Effet Son effet juridique et sa valeur de preuve en justice ne peuvent être refusés au seul motif qu'elle est électronique ou qu'elle n'est pas qualifiée. eIDAS, art. 25, § 1
Plus quatre exigences
Signature électronique avancée
Une signature électronique qui remplit les quatre exigences de l'article 26. eIDAS, art. 3, point 11
- Liée au signataire de manière univoque. art. 26, a
- Permet d'identifier le signataire. art. 26, b
- Créée avec des données que le signataire peut, avec un niveau de confiance élevé, utiliser sous son contrôle exclusif. art. 26, c
- Liée aux données signées : toute modification ultérieure est détectable. art. 26, d
Plus un dispositif et un certificat qualifiés
Signature électronique qualifiée
Une signature avancée, créée avec un dispositif de création qualifié et reposant sur un certificat qualifié. eIDAS, art. 3, point 12
- Dispositif de création conforme à l'annexe II du règlement. art. 3, point 23
- Certificat délivré par un prestataire de services de confiance qualifié, conforme à l'annexe I. art. 3, point 15
Effet Effet juridique équivalent à celui d'une signature manuscrite. eIDAS, art. 25, § 2
Effet En France, la fiabilité du procédé est présumée jusqu'à preuve du contraire. Décret 2017-1416, art. 1
Aucun de ces textes ne fixe le niveau exigé pour un contrat d'assurance. Le règlement n'affecte pas le droit national sur la conclusion et la validité des contrats. eIDAS, art. 2, § 3
Ce que la DDA exige concrètement
Le Code des assurances impose un écrit avant la conclusion du contrat : les exigences et besoins du client, et les raisons du conseil (article L521-4, détaillé dans le recueil DDA). Il ne fixe pas de niveau de signature, et eIDAS non plus.
Le choix du niveau dépend donc de la preuve que vous voulez pouvoir apporter en cas de litige. Une signature avancée identifie le signataire et rend toute modification ultérieure détectable : c’est ce que vous aurez à démontrer si le client conteste avoir signé.
Les 3 erreurs de signature électronique les plus courantes
Erreur 1 : confondre “signature en ligne” et “signature eIDAS”
Des outils comme DocuSign ou un simple formulaire PDF signé ne sont pas automatiquement conformes eIDAS. Ce qui compte, c’est le certificat d’authentification du signataire et la traçabilité de la session de signature.
Erreur 2 : utiliser un outil de signature déconnecté du dossier
Votre client signe via un outil externe. Vous recevez un PDF signé par email. Vous le téléchargez et le glissez dans votre dossier manuellement. Cette rupture de flux crée un risque : la preuve de signature n’est pas nativement liée au dossier client dans votre système.
En cas de contrôle, vous devez retrouver ce PDF, prouver qu’il correspond à ce dossier, et démontrer que la signature était bien eIDAS-conforme. C’est faisable, mais chronophage et risqué.
Erreur 3 : ne pas archiver le journal de preuve
Un outil de signature sérieux produit un journal de preuve : qui a signé, à quelle date et à quelle heure, avec quelle vérification, et l’empreinte du document. Si vous ne conservez pas ce journal avec le document, prouver la signature devient difficile.
Ce qu’une signature électronique conforme doit produire
Les éléments de preuve à conserver
En pratique, pour pouvoir démontrer une signature électronique, gardez :
- L’identité vérifiée du signataire (par SMS OTP, email authentifié ou certificat)
- La date et l’heure de chaque étape de la signature
- L’empreinte cryptographique du document signé
- Le journal de preuve, archivé avec le document
L’intégration native dans le dossier client
La signature ne doit pas être une étape externalisée. Elle doit s’inscrire dans le workflow de souscription : le document est généré depuis le dossier, envoyé au client pour signature, et revient automatiquement archivé dans le dossier avec son journal de preuve. Zéro manipulation manuelle.
Assurevo : la signature eIDAS intégrée dans chaque dossier
Assurevo intègre une signature électronique au sens d’eIDAS, de niveau simple, fournie par DocuSeal. À chaque envoi, vous choisissez la vérification : signature directe, code par e-mail ou code par SMS. Le document est généré depuis le dossier client, envoyé au signataire, et revient archivé dans le dossier avec son journal de preuve : empreinte du document avant et après scellement, vérification utilisée, et journal horodaté des événements. Vous n’ouvrez aucun autre outil et ne manipulez aucun fichier.
Démo produit en 30 minutes
Questions fréquentes
DocuSign ou Adobe Sign sont-ils conformes eIDAS ?
Ces outils proposent des niveaux de signature différents selon les forfaits. Il faut vérifier précisément le niveau utilisé et s’assurer que les certificats sont archivés correctement.
Un SMS OTP suffit-il pour valider une signature avancée ?
Le règlement eIDAS ne cite aucune méthode. Son article 26 fixe quatre exigences : un lien univoque avec le signataire, son identification, le contrôle exclusif des données de création de la signature, et la détection de toute modification ultérieure. Un code SMS aide à authentifier le signataire, mais il ne remplit pas seul ces quatre exigences. La signature proposée dans Assurevo est de niveau simple.
Peut-on signer plusieurs documents en une seule session ?
Oui. Les solutions modernes permettent de regrouper plusieurs documents (ABC, IPID, contrat) dans une même session de signature pour le client. C’est plus fluide pour lui et plus efficace pour le cabinet.
Combien de temps faut-il conserver les certificats de signature ?
Aucun article DDA ne fixe de durée de conservation. L’action en responsabilité de droit commun se prescrit par cinq ans à compter du jour où le client a connu les faits (article 2224 du Code civil) : gardez les preuves de signature au moins aussi longtemps qu’une action reste possible. Le détail est dans le recueil DDA.
Assurevo en bref : le CRM, ses utilisateurs et la sécurité des données
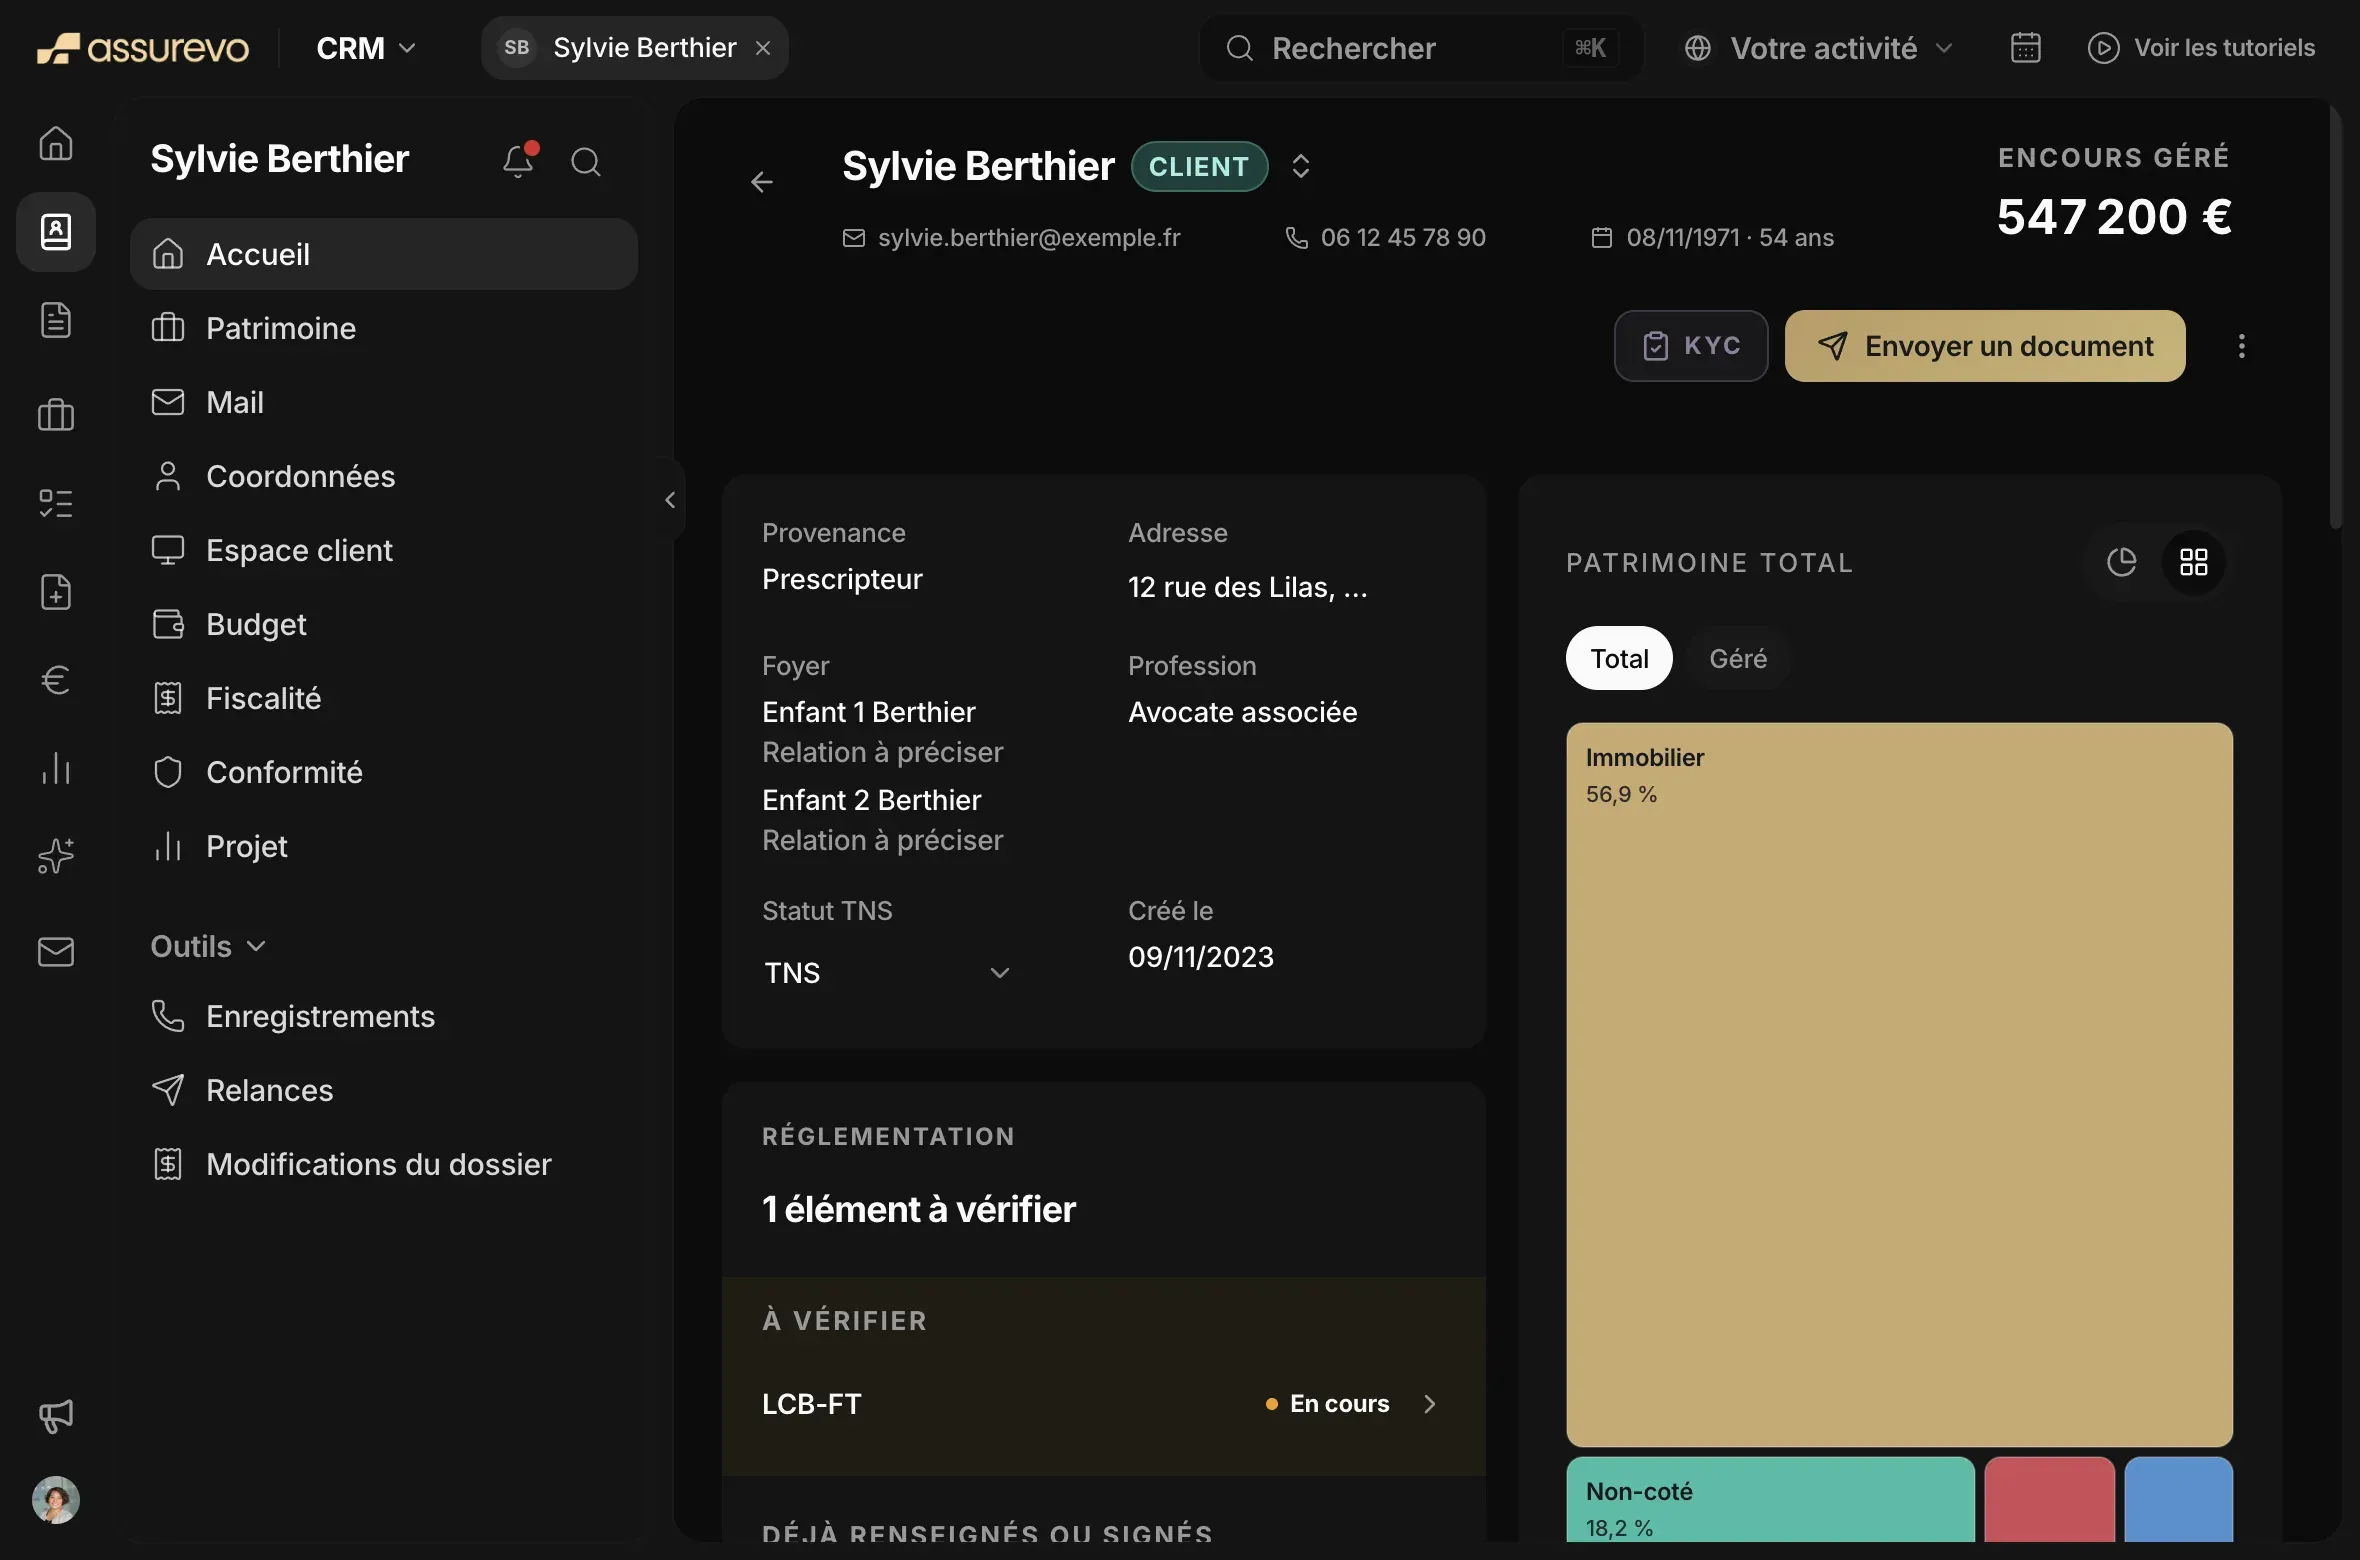
La fiche client à 360°
Chaque client tient sur une fiche : son foyer, son patrimoine, ses contrats, sa conformité et ses documents.
Qui utilise Assurevo
Plus de 450 courtiers et CGP inscrits sur Assurevo


Compagnies dont Assurevo reprend les flux :

Sécurité et RGPD
-
Données hébergées dans l'UE
Comptes, dossiers, contrats et documents sont chez Supabase sur AWS, à Stockholm, en Suède.
-
Chiffrement
Les données sont chiffrées au repos en AES-256, et les échanges protégés par TLS.
-
Contrat de sous-traitance
Notre accord de sous-traitance, conforme à l'article 28 du RGPD, est remis aux clients sur demande.
-
IA sur un point d'accès européen
Les fonctions d'IA passent toutes par Mistral AI, sur son point d'accès européen.
Avis de cabinets clients
Une très belle découverte dans le monde des CRM dédiés à l’assurance. Assurevo est une solution qui se démarque par sa réactivité, son écoute et surtout sa capacité à s’adapter réellement aux besoins des utilisateurs.
Je craignais de saisir pour les autres dans un cabinet de notre taille. C'est l'inverse : je remplis la fiche une fois, et les commissions comme le dossier de conformité se tiennent tout seuls derrière.

Ce que je redoutais, c'était la bascule reprendre l'historique, former l'équipe, et se retrouver seul une fois le contrat signé. On a été accompagnés jusqu'à ce que ça tourne vraiment.

Une heure avant chaque rendez-vous à consolider les encours entre quatre extranets. J'ouvre la fiche client, tout y est à jour, et je prépare mon conseil au lieu de le compiler.